宏观桌面 · 大跌对照 · 2007-08 / 2026-03 / 2026-06 → 10
A 股又走在美股前面跌:拿 2008 年对照 2026 年的两次下跌
沪深 300 从 2026 年 6 月 22 日的高点跌了 88 个交易日、21.2%;2007 年 10 月 16 日见顶后的第 88 个交易日,它跌了 23.2%。两条路径几乎重合,2008 年的下半场也就成了绕不开的参照。把指数、利率、信用、油价、通胀和估值按同一个起点对齐之后,结论是:价格像 2008,条件不像 2008。2008 年从 −23% 跌到 −72% 的那一段靠的是美国信用危机和全球去杠杆,这次这些开关都没有打开;美股指数看着稳,是因为成分不同:美国半导体和沪深 300 同一天见顶,跌得一样深。
方法 以 A 股见顶日为第 0 日对齐两段路径 · 回撤 = 区间收盘最高到最低 · 波动率 = 日收益年化标准差 · 相关性用周收益(避开时区错位)· 估值用沪深 300 等指数的 TTM 市盈率 · 盈利收益率差 = 1/PE − 10 年国债收益率
数据 中证指数公司、上交所、深交所指数日线 · 标普 500、纳斯达克、道琼斯指数 · SPY / RSP / QQQ / SOXX / XLF / XLE / TLT 复权价 · FRED(联邦基金利率、美债、Moody's Baa、高收益债利差、VIX、布伦特现货、美国 CPI、就业、房价)· 国家统计局 CPI / PPI / 货币供应 / GDP · 中债 10 年国债 · 沪深两市融资余额;行情截至 2026-10-30
01先给结论
五条,按把握程度排序
A 股这一轮的跌速已经到了 2008 年的级别,但 2008 年第二段的三个前提——美国信用崩塌、A 股整体高估、国内紧缩——现在一个都不具备。现在的风险结构更接近「全球 AI 硬件交易退潮 + 利率与油价双高」,而不是金融危机。
A 股路径和 2008 年几乎重合,但只在成长板块
见顶后第 88 日,沪深 300 −21.2%(2008 年同期 −23.2%)。创业板指 −44.8%、科创 50 −47.4%,年化波动 43%~52%、85 个交易日里 17~18 天单日跌超 3%,强度和 2008 年的沪深 300(波动 46%,258 天里 48 天)相当。上证 50 只跌了 10.6%——2008 年是所有指数一起跌 72%。
美股不是没跌,是指数成分把跌幅藏住了
费城半导体 ETF 与沪深 300 同在 2026-06-22 见顶,之后 −29%;谷歌 −20%、美光 −27%。同期标普等权 +4%、金融 +6%、能源 +30%,把标普 500 托在 +2%。2008 年同一阶段则是普跌、金融领跌。周收益相关性也反过来了:2007-10 到 2008-08 是 −0.22,这一轮是 +0.53——两地跌的是同一条交易。
美国信用没有出事
Baa 公司债利差 1.43 个百分点,2008 年同阶段 3.10、雷曼后 5.60;VIX 17,金融压力指数为负;房价同比 +2.1%(2008 年 −5% 到 −9%),失业率 4.2% 且持平。2008 年下半场的发动机不在场。唯一在动的是高收益债利差:一个多月从 2.65 升到 3.26。
沪深 300 已经没有 2008 年那样的估值可杀
2008 年那 72% 几乎全部来自估值收缩:沪深 300 市盈率 49 → 12.7,盈利在那一年其实还在增长。现在沪深 300 市盈率 13.0,和 2008 年底部一样;盈利收益率减 10 年国债为 6.1 个百分点,比 2008 年底部的 4.8 还高。估值风险集中在创业板(55 → 30)和科创 50(228 → 102)。
中美两边的宏观位置都和 2008 年相反
2008 年的中国是过热后紧缩:CPI 7%~8%、10 年国债 4% 以上、存款准备金率上调到 2008 年 6 月的 17.5%,9 月才转向;美联储则在大幅降息。现在中国 CPI 0.9%、10 年国债 1.62%,PPI +5% 主要是油价成本;美联储反而在 4% 通胀下加息,10 年美债 5%。相似的只有两点:油价冲击,以及 A 股下跌期间人民币在升值。
02三段下跌放在一张表里
2007-08 是参照;2026 年有两次:3 月的油价冲击,6 月下旬以来的这一轮
| 指数 | 2007-10 → 2008-11 | 2026-03(霍尔木兹) | 2026-06-22 → 10-30 |
|---|---|---|---|
| 沪深 300 | −72.3% · 258 日 | −7.8% | −21.2% · 88 日,未止跌 |
| 上证 50 | −72.4% | −11.6% | −10.6% |
| 中证 500 | −72.4%(2008-01 见顶) | −14.1% | −30.6% |
| 创业板指 / 科创 50 | —(尚未设立) | −7.0% / −19.3% | −44.8% / −47.4% |
| 标普 500 / 纳斯达克 | −56.8% / −55.6%(2009-03 见底) | −9.1% / −12.8% | −3.0% / −7.9%(自 10-06 高点) |
| A 股与美股周收益相关 | −0.22(雷曼后 −0.32) | +0.55 | +0.53 |
| 性质 | A 股泡沫 + 美国信用危机 → 全球去杠杆 | 外部冲击,两地同跌、两个月内修复 | AI 硬件交易退潮,集中在 A 股成长板块 |
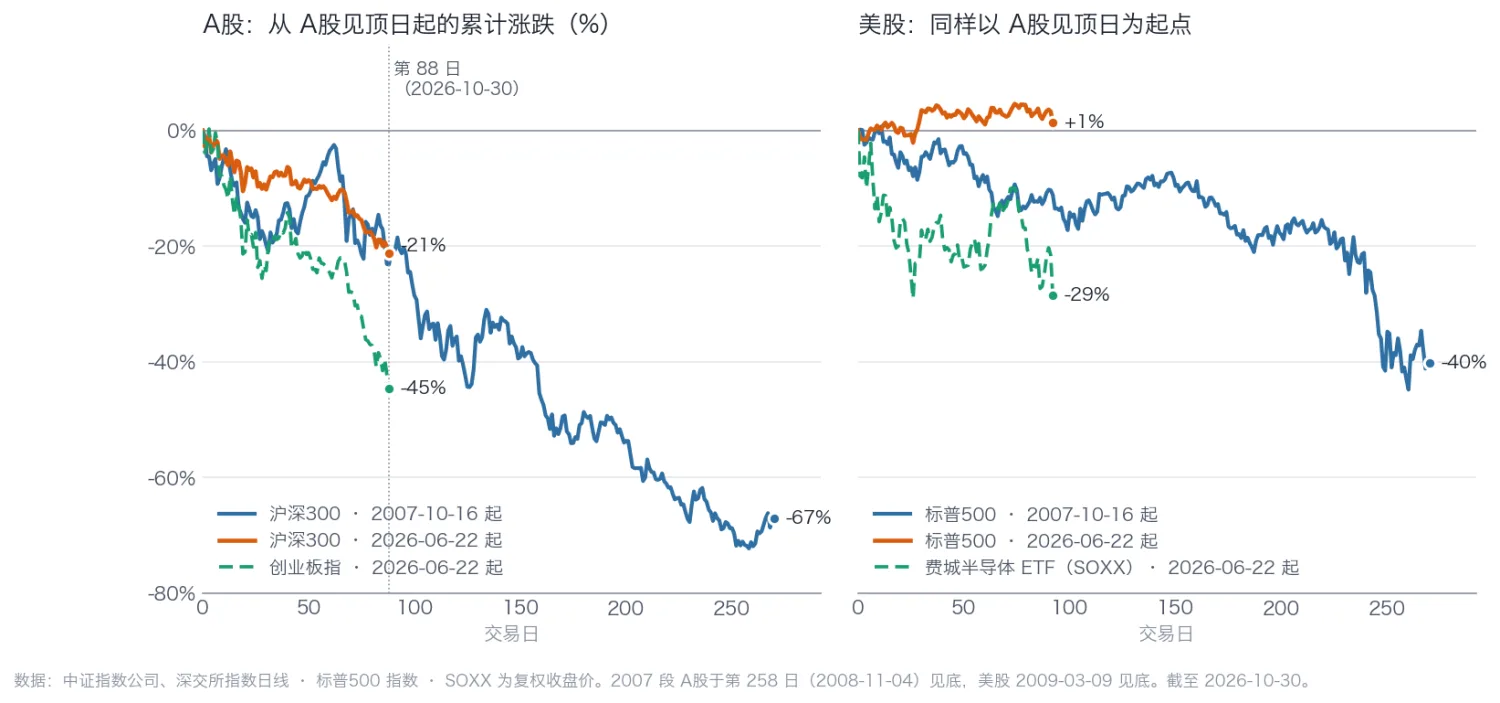
图 1 左:沪深 300 两段路径在第 88 日几乎重合,创业板这一轮跌得比 2008 年同期的沪深 300 还快。右:2008 年美股同期已经跌了 10%,这一轮标普还在高点附近,但半导体 ETF 的跌幅(−29%)和 A 股成长板块是一个量级。
| A 股见顶后第 N 个交易日 | 2008:沪深 300 | 2008:标普 500 | 2026:沪深 300 | 2026:标普 500 |
|---|---|---|---|---|
| 20 | −16.0% | −3.7% | −9.1% | −0.4% |
| 60 | −3.5% | −7.7% | −11.5% | +2.0% |
| 88 | −23.2% | −10.2% | −21.2% | +1.5% |
| 120 | −35.6% | −13.4% | — | — |
| 200 | −53.7% | −16.2% | — | — |
| 258(2008 年 A 股底) | −72.3% | −34.6% | — | — |
2008 年 A 股先跌、美股后跌,A 股也先见底(2008-11-04,比美股早四个月)。那时两地周收益是负相关:A 股跌的是自己的泡沫和紧缩,美股跌的是次贷,直到 2008 年 9 月雷曼倒闭才被同一场去杠杆卷在一起。这一轮从一开始就是正相关。
03美股为什么看着稳
A 股见顶后 88 个交易日,美股各板块的涨跌
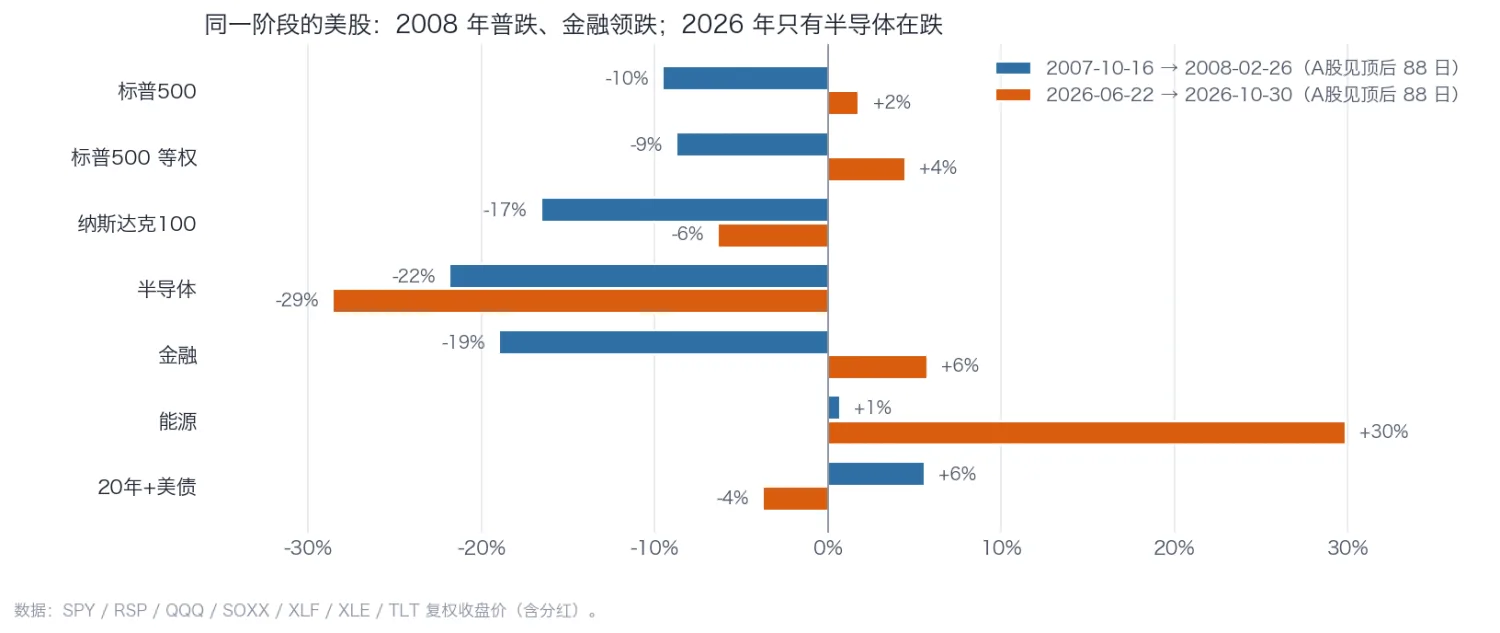
图 2 2008 年同一阶段,标普与等权指数一起跌 10% 左右,金融 −19%、半导体 −22%,长债上涨。2026 年只有半导体和大型科技在跌,等权指数、金融、能源都在涨,长债反而下跌。
这张图解释了「A 股暴跌、美股没事」的错觉:A 股的创业板、科创 50 和中证 500 里,光模块、算力硬件、半导体的权重远高于标普 500,所以同一条 AI 硬件交易退潮,在 A 股表现为指数大跌,在美股表现为指数内部的轮动。10 月 6 日以后美股这条线也开始传到指数:纳斯达克 −7.9%、半导体 ETF −21%,等权指数仍是 +3%。
2008 年的格局正相反:等权指数和市值加权跌得一样多,金融领跌,长债上涨对冲——这是信用收缩的典型形态。现在长债和股票同跌(20 年以上美债 ETF −4%),说明利率本身是压力来源之一,而不是避险工具。
04宏观环境:同一个起点,不同的底色
蓝线 = 2007 年 10 月 A 股见顶前后,橙线 = 2026 年 6 月见顶前后
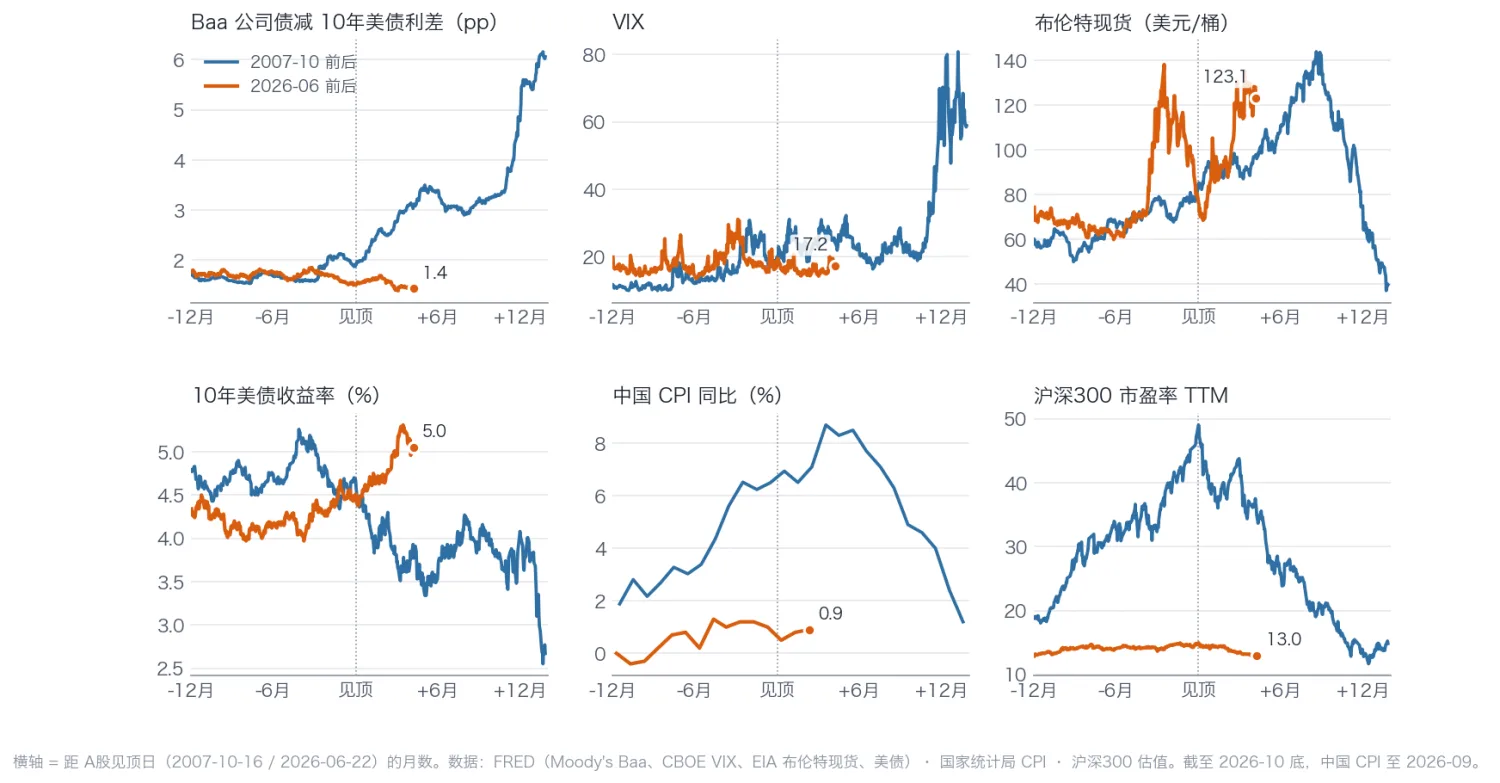
图 3 信用利差和 VIX:2007 年见顶后一路抬升,2026 年平躺。油价:两次都在高位,2026 年 3 月的尖峰是霍尔木兹封锁。美债:2008 年一路下行(降息+避险),2026 年一路上行。中国 CPI 和沪深 300 市盈率:2007 年在顶部,2026 年在底部。
| 指标 | 2007-10 A 股顶 | 2008-02(第 88 日) | 2008-10 雷曼后 | 2026-06 A 股顶 | 2026-10 现在 |
|---|---|---|---|---|---|
| 联邦基金利率 | 4.68% | 2.85%(降息中) | 0.92% | 3.63% | 3.88%(9 月加息) |
| 10 年美债 | 4.66% | 3.88% | 3.79% | 4.51% | 5.05% |
| Baa − 10 年美债 | 1.92 | 3.10 | 5.60 | 1.51 | 1.43 |
| VIX / 金融压力指数 | 20 / 0.37 | 22 / 1.16 | 80 / 8.13 | 17 / −0.95 | 17 / −0.58 |
| 布伦特现货(美元) | 84 | 99 | 59(7 月峰值约 144) | 76 | 123 |
| 美国 CPI / 核心 CPI | 2.8% / 2.1% | 4.3% / 2.5% | 5.0% / 2.4% | 4.3% / 3.0% | 4.0% / 2.8% |
| 美国房价同比 / 失业率 | −2.3% / 4.7% | −5.4% / 5.0% | −8.9% / 6.1% | +1.0% / 4.3% | +2.1% / 4.2% |
| 中国 CPI / PPI | 6.2% / 2.7% | 7.1% / 6.1% | 4.6% / 9.1% | 1.2% / 3.9% | 0.9% / 5.0% |
| 中国 GDP / M1 同比 | 14.5% / 22.1% | 14.2% / 20.5% | 11.0% / 9.4% | 5.0% / 5.5% | 4.6% / 3.2% |
| 中国 10 年国债 | 4.37% | 4.14% | 3.15% | 1.74% | 1.62% |
| 沪深 300 市盈率 TTM | 49.0 | 33.9 | 11.7 | 14.9 | 13.0 |
| 1/PE − 中国 10 年国债 | −2.3 | −1.2 | +5.4 | +5.0 | +6.1 |
| 美元兑人民币 | 7.51 | 7.16 | 6.85 | 6.77 | 6.67 |
宏观数据取各日期当时可见的最近一期(月度数据滞后约一个月);美国就业与通胀为修订后数值,不是当时的首次公布值。
05哪里像 2008,哪里不像
像的是表面,不像的是机制
像:A 股先跌、跌得狠,美股扛着
2008 年 2 月,沪深 300 已跌 23%,标普只跌 10%,市场争论的是「中国能否与美国脱钩」。这一轮在同一时点是 −21% 对 +1.5%,脱钩看起来更彻底。
像:油价冲击叠加央行偏鹰
布伦特现货 120 美元以上、美联储 9 月加息、10 年美债站上 5%,和 2008 年年中油价冲到 144 美元、欧洲央行 7 月加息的组合相似。两次都是供给冲击下央行选择先压通胀。
像:A 股下跌期间人民币升值
2007-10 到 2008-10 人民币从 7.51 升到 6.85,这一轮从 6.87 升到 6.67。两次 A 股下跌都不是资本外流驱动的。
不像:没有信用危机
2008 年 9–10 月,Baa 利差从 3 跳到 5.6、VIX 到 80、金融压力指数到 8,美股在六周里跌了三成。这一轮信用利差在历史低位,银行股在涨。没有这一段,就没有 2008 年那种全球同步的第二段。
不像:A 股的估值底色
2007 年 10 月沪深 300 市盈率 49 倍、中证 500 超过 80 倍,全市场都贵。现在大盘蓝筹已经在 2008 年底部的估值上,贵的只是创业板、科创板里的成长股——它们这一轮已经把市盈率压掉了一半(创业板 55 → 30,与指数跌幅几乎一致,盈利基本没变)。
不像:A 股多了一层杠杆,也多了一个托底方
2008 年还没有融资融券。这一轮融资余额从 6 月 25 日的 3.01 万亿元降到 10 月 29 日的 2.36 万亿元(−22%),被动去杠杆是下跌的放大器;另一边,大盘 ETF 在 10 月中旬后有持续的尾盘承接(据 ETF 份额与分钟成交推断),上证 50 只跌了一成,形成「大盘抗跌、成长暴跌」的分化。上证 20 日均成交额从高点缩了 51%,2008 年见底时缩了 84%。
不像:政策方向
2008 年美联储从 2007 年 9 月就开始降息,到 2008 年 4 月已降到 2%,股市照跌;中国则紧缩到 9 月才转向,11 月推出四万亿。现在美联储在加息、中国利率已在低位,两边都没有 2008 年那种「一次性大转向」的空间。
062026 年的两次下跌,性质不同
3 月是冲击,6 月以来是退潮
| 2026-03 | 2026-06-22 → 10-30 | |
|---|---|---|
| 起因 | 霍尔木兹海峡封锁,WTI 五周内从 67 美元涨到 113 美元 | AI 硬件交易退潮 + 美债升破 5% + 油价二次上冲 |
| 跌幅 | 两地 −8% 到 −14%,幅度接近 | A 股成长 −45%,美股指数 −3% 到 −8% |
| 波动 | 沪深 300 年化 15%,VIX 27–29 | 创业板年化 43%,VIX 17 |
| 修复 | 4–5 月两地全部收复 | 尚未止跌 |
3 月是典型的外部冲击:恐慌集中、两地同跌、跌得浅、修得快。6 月以来是内生的交易退潮:恐慌指标不高,但持续、集中、深。用 2008 年的话说,3 月像一次「事件」,现在更像一段「过程」。美股这边半导体暴跌、等权指数上涨的组合,形态上更接近 2000 年科技股泡沫破裂,而不是 2008 年——这一点本文没有做数据检验,只作为方向提示。
072008 式第二段如果要来,先看哪几个数
不是预测,是开关清单
- 美国信用:高收益债利差已从 2.65 升到 3.26,是最早动的那个;Baa 利差站上 2.5、金融压力指数转正、地区银行股破位,才算 2008 式的信用开关打开。
- 利率与油价:10 年美债重回 5.3% 以上、布伦特维持 110 美元以上,同时美联储继续加息——这是 2008 年年中「通胀冲击 + 紧缩」的组合。
- A 股杠杆:融资余额 9 月下旬以来约五周减少约 2700 亿元(周均 500 亿元左右),看这个速度是放缓还是加快;成交额相对 2008 年底部仍有收缩空间。
- 盈利而不是估值:沪深 300 已在 2008 年底部估值,再大跌需要盈利下修,看三季报后的全年指引。
- 黄金:10 月 6 日以来黄金 ETF −6.6%,10 月 30 日单日 −3.1%。2008 年 9–10 月卖黄金换现金是去杠杆的信号;现在还不能当确认,值得盯。
08这份对照的边界
哪些能用,哪些不能
- 只有一个历史参照(2008),样本量是 1。路径重合不说明后续会重合,本文只用它来拆机制。
- 高收益债利差在公开数据里只能取到近三年,2008 年的信用对照用的是 Moody's Baa 利差。
- 沪深 300 市盈率按总市值加权,价格指数按自由流通市值加权,两者不能直接相除反推盈利;「盈利基本没变」只对创业板这种两者一致的情形成立。
- 美国就业、通胀为修订值;中国宏观数据截至 2026 年 9 月;布伦特用的是现货(极端行情下高于近月期货约 8 美元)。
- 2026 年这一轮仍在进行中,所有「当前」读数截至 2026-10-30。
- 全部为描述性对照,不含任何仓位、信号或买卖建议。