衍生品桌面 · 区间复盘 · 窗口 2026-04-01 → 08-28
涨幅在科创板,风险在小盘:一轮完整的波动率周期,与全线为负的卖方溢价
六个宽基指数、十二个期权品种(50/300/500ETF、创业板与科创50 ETF 期权,以及 HO/IO/MO 股指期权)在同一窗口的价格、已实现波动、隐含波动、偏度与持仓结构的横向读数。
方法 常数30天 ATM 隐含波动率 = 每日在剩余期限 ≥7 天的近月/次月各取 |delta|≈0.5 的认购认沽平均,再按方差线性插值到 30 天 · 已实现波动 = 对数收益 20 日滚动标准差年化 · VRP = 当日 IV30 − 其后 20 交易日已实现波动 · 25delta 偏度 = 认沽 IV − 认购 IV
数据 RQData 期权希腊字母与指数日线 · Tushare 合约主数据与期权日行情 · 交易所股指期货基差;指数与 IV 含 2026-08-28,基差到 08-27
01三段式:4–6月主升、7月急杀、8月分化修复
4月以来的收益分布极不均匀 —— 科创50 与中证2000 相差 35 个百分点
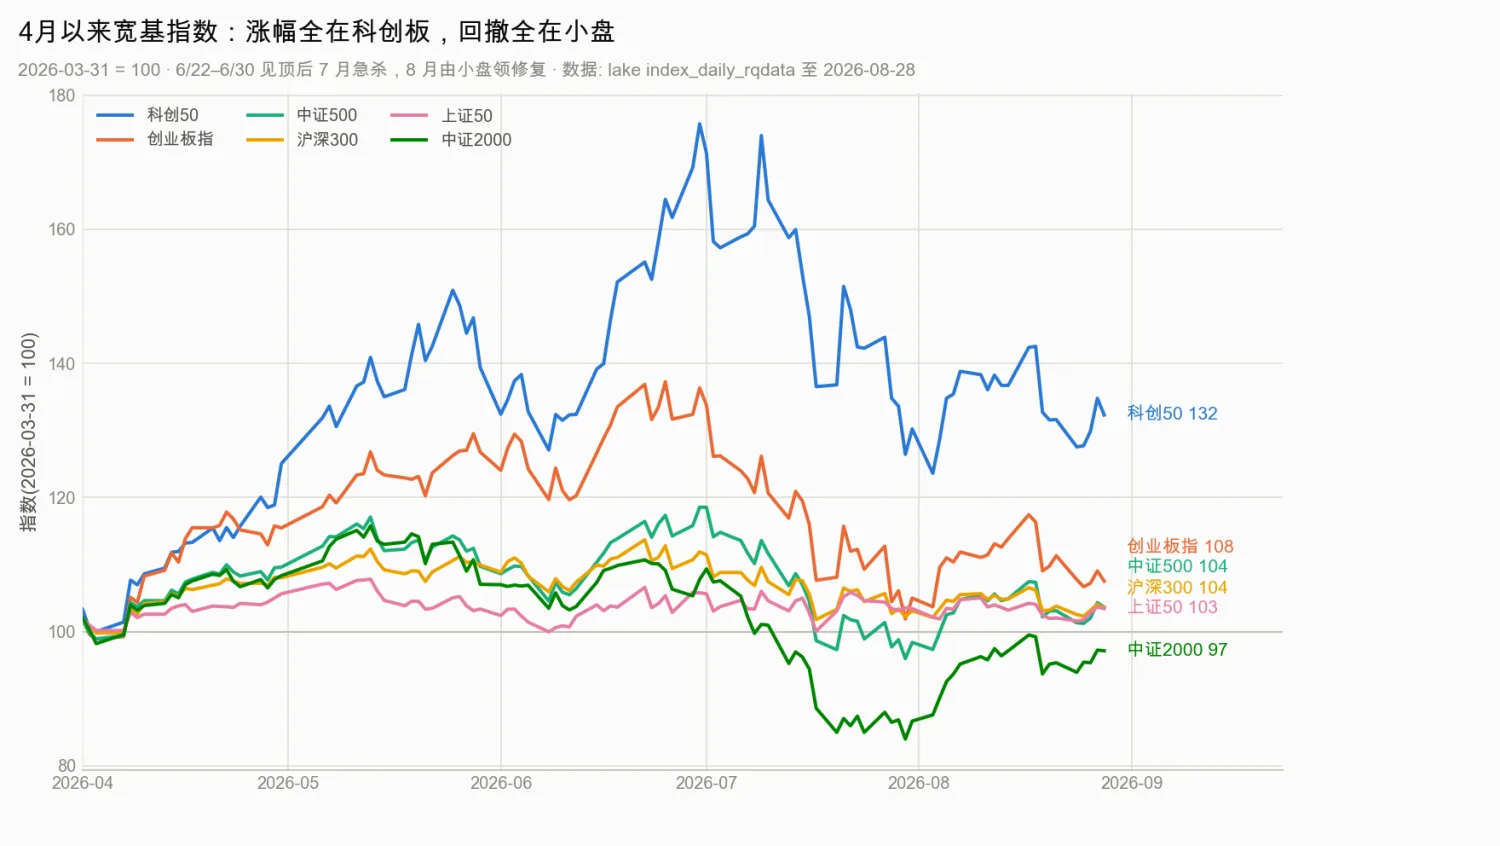
图 1 以 2026-03-31 收盘为 100 的归一化走势。科创50 最高冲到 176(6/30),随后回到 132。
| 指数 | 4月来涨跌 | 区间高点 | 距高点 | 最大回撤 |
|---|---|---|---|---|
| 科创50 | +32.3% | 6/30 | −24.7% | −29.7% |
| 创业板指 | +7.5% | 6/25 | −21.7% | −25.8% |
| 中证500 | +3.7% | 6/30 | −12.6% | −19.1% |
| 沪深300 | +3.6% | 6/22 | −8.9% | −10.5% |
| 上证50 | +3.4% | 5/13 | −4.1% | −7.3% |
| 中证1000 | +1.1% | 5/13 | −14.0% | −22.9% |
| 中证2000 | −2.9% | 5/13 | −16.1% | −27.5% |
| 月度涨跌 | 上证50 | 沪深300 | 中证500 | 中证1000 | 创业板 | 科创50 | 中证2000 |
|---|---|---|---|---|---|---|---|
| 4月 | +5.6 | +8.0 | +9.6 | +10.0 | +15.5 | +25.1 | +8.3 |
| 5月 | −2.2 | +1.8 | +0.1 | +0.3 | +9.8 | +11.5 | −1.2 |
| 6月 | +2.3 | +1.8 | +8.0 | +4.8 | +7.5 | +26.1 | +0.7 |
| 7月 | −2.2 | −7.9 | −17.0 | −19.7 | −23.0 | −25.9 | −19.6 |
| 8月 | 0.0 | +0.5 | +5.4 | +8.9 | +2.4 | +1.6 | +12.1 |
7月是高波动品种的去杠杆,不是全面熊
小盘与成长单月 −17%~−26%,大盘只跌个位数。中证500/1000/2000 均在 7/30 见底;创业板与科创50 的区间低点反而在 4月初 —— 它们从未跌破起点。
8月修复是自下而上的
中证2000 +12.1%、中证1000 +8.9%,上证50 持平。领涨权重完全换手,与 4–6月由科创板独扛的结构相反。
价格修复了,量能没有
上证成交额月均从 5–6月的 1.43 万亿降到 7月 1.26 万亿、8月 1.05 万亿,已回到 3月水平。
02已实现波动:峰值在 8月初,因为窗口盖着 7月
20 日滚动、年化(%),月末读数
| RV20 | 上证50 | 沪深300 | 中证500 | 中证1000 | 创业板 | 科创50 | 中证2000 |
|---|---|---|---|---|---|---|---|
| 3月末 | 16.5 | 18.5 | 26.6 | 28.8 | 27.8 | 29.8 | 34.8 |
| 4月末 | 12.8 | 16.1 | 23.1 | 22.8 | 32.4 | 34.8 | 23.5 |
| 5月末 | 14.7 | 15.8 | 25.9 | 26.1 | 28.3 | 51.3 | 28.5 |
| 6月末 | 23.9 | 26.1 | 29.5 | 27.9 | 44.3 | 45.2 | 25.4 |
| 7月末 | 23.6 | 28.6 | 43.1 | 43.8 | 60.6 | 72.2 | 44.8 |
| 8月末 | 13.5 | 16.8 | 28.2 | 29.8 | 38.4 | 48.3 | 30.5 |
03隐含波动:4月末探底 → 7月中下旬翻倍 → 8月回落
常数 30 天 ATM 隐含波动率,年化(%)
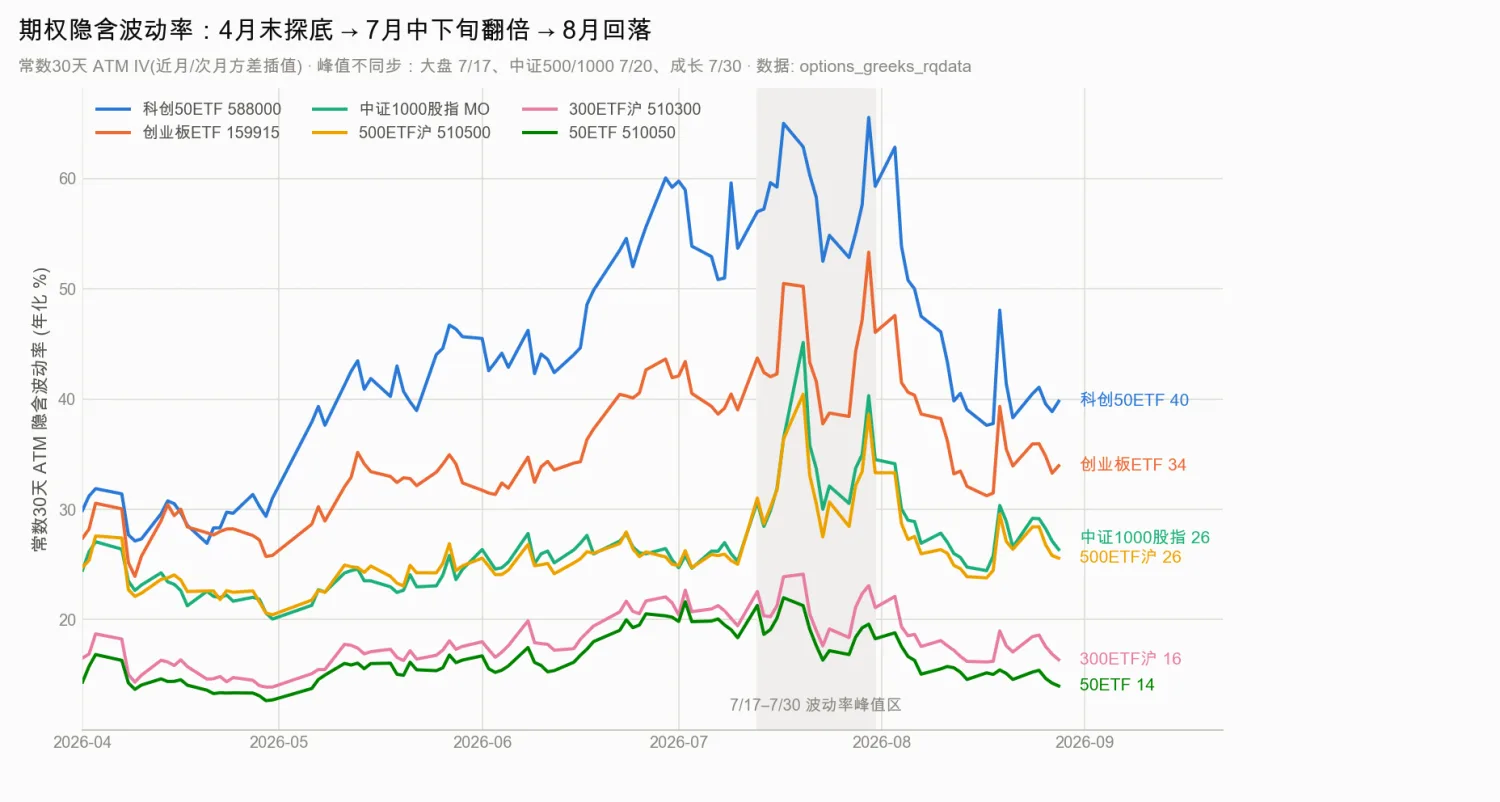
图 2 灰底为 7/17–7/30 波动率峰值区。剔除了剩余期限 <7 天的近月 —— 到期效应会让 ATM 读数塌陷出假低点(例:MO 6/18 剩 4 天时读到 14.5)。
| IV30 | 50ETF | HO | 300ETF | IO | 500ETF | MO | 创业板ETF | 科创50ETF |
|---|---|---|---|---|---|---|---|---|
| 3/31 | 16.5 | 16.4 | 17.5 | 18.2 | 27.4 | 27.5 | 30.0 | 32.5 |
| 4/30 区间低 | 12.7 | 12.6 | 13.9 | 13.9 | 20.4 | 20.1 | 25.8 | 31.0 |
| 6/30 | 20.2 | 20.9 | 21.5 | 22.0 | 25.0 | 25.4 | 41.9 | 59.2 |
| 7/17 大盘峰 | 22.0 | 21.4 | 23.9 | 24.9 | 36.4 | 36.4 | 50.5 | 65.0 |
| 7/20 中小盘峰 | 21.3 | 21.1 | 24.1 | 24.0 | 40.5 | 45.1 | 50.2 | 62.9 |
| 7/30 成长峰 | 19.6 | 19.6 | 23.1 | 23.4 | 38.6 | 40.3 | 53.3 | 65.5 |
| 8/28 | 14.0 | 14.6 | 16.4 | 16.7 | 25.6 | 26.4 | 34.0 | 39.8 |
- 脉冲幅度约翻倍:4月末 → 7月峰值,50ETF +73%、MO +124%、科创50ETF +143%。
- 峰值不同步:大盘 7/17 → 中证500/1000 7/20 → 创业板与科创50 7/30。恐慌是逐级传导的,不是一次性的。
- 当前分位(4月以来):50ETF 11%、HO 16%、300 系 23–27%、500 系 47–55%、MO 60%、科创50 31%。大盘在地板,小盘还在中位偏上。
- 期限结构压平:次月减近月的 ATM 价差当前全线在 −2.2 ~ +0.3,分位 11–36%。市场没有为 30 天以外要更高的价。
04这轮卖波动率是亏的:十二个品种 VRP 全线为负
VRP = 当日 IV30 − 其后 20 交易日实际兑现的波动(波动点)
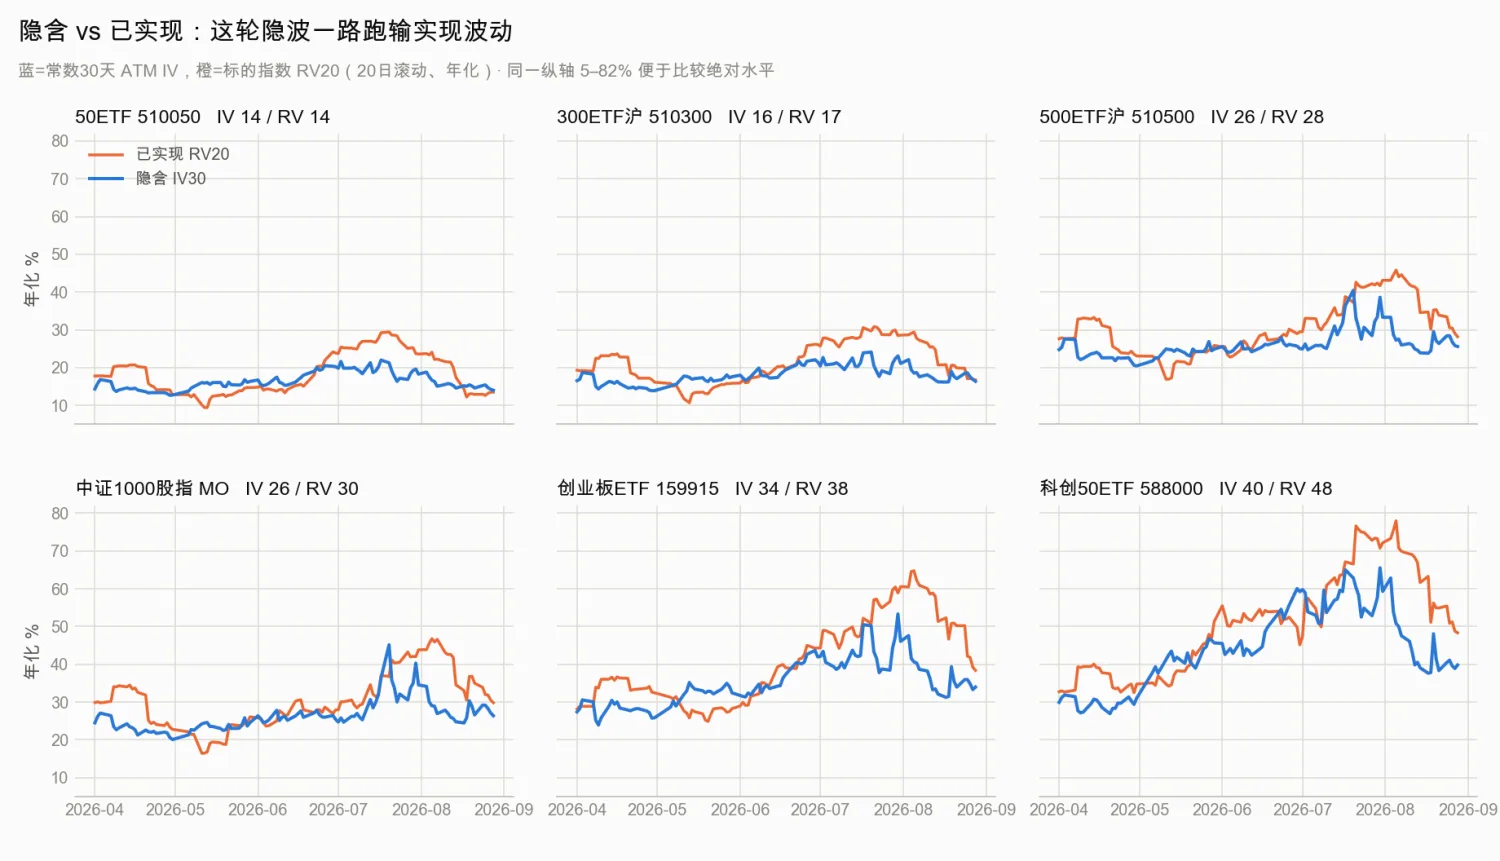
图 3 蓝=常数30天隐含波动,橙=标的指数 20 日已实现波动。六个面板共用 5–82% 的同一纵轴,因此面板之间的高低是可比的。
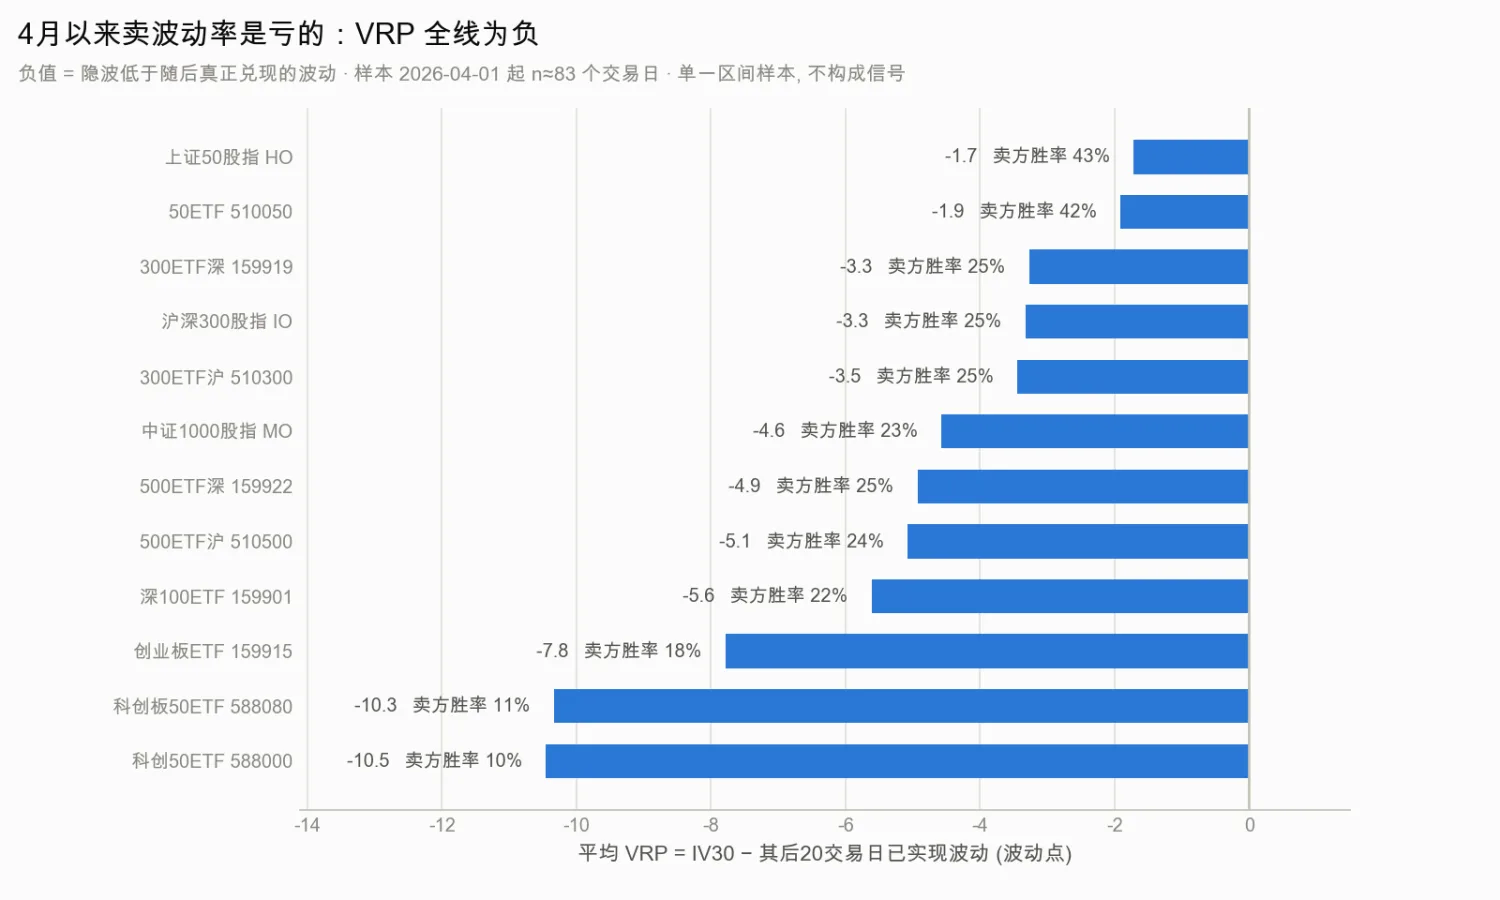
图 4 负值=隐波低于随后真正兑现的波动。样本 2026-04-01 起 n=83 个交易日。
| 品种 | 平均 VRP | 卖方为正的占比 |
|---|---|---|
| 上证50 股指 HO | −1.7 | 43% |
| 50ETF | −1.9 | 42% |
| 沪深300 股指 IO | −3.3 | 25% |
| 300ETF | −3.5 | 25% |
| 中证1000 股指 MO | −4.6 | 23% |
| 500ETF | −5.1 | 24% |
| 创业板ETF | −7.8 | 18% |
| 科创50ETF | −10.5 | 10% |
常识是「A股期权长期有正的波动率风险溢价,卖方收 carry」—— 而这段样本里隐波系统性低于随后兑现的波动,越往成长与小盘越负,科创50ETF 只有 10% 的日子卖方不亏。值得注意的是,即便按「只卖大盘低波」的通行做法,HO 与 50ETF 在这个区间同样是负的(−1.7 / −1.9)。
这不推翻长样本上的正溢价,但说明它在特定 regime 里会整段消失:一轮单边主升(波动随价格一起上行)+ 一次急杀(波动跳升),恰好是隐波最容易系统性低估的组合。今日 IV30 减 RV20:大盘 +0.5~+1.1,小盘 −2.6~−3.4,科创50 −8.5。
05偏度:真跌时没人买保护,反弹后保护最贵
25delta 偏度 = 认沽 IV − 认购 IV,月均(波动点)
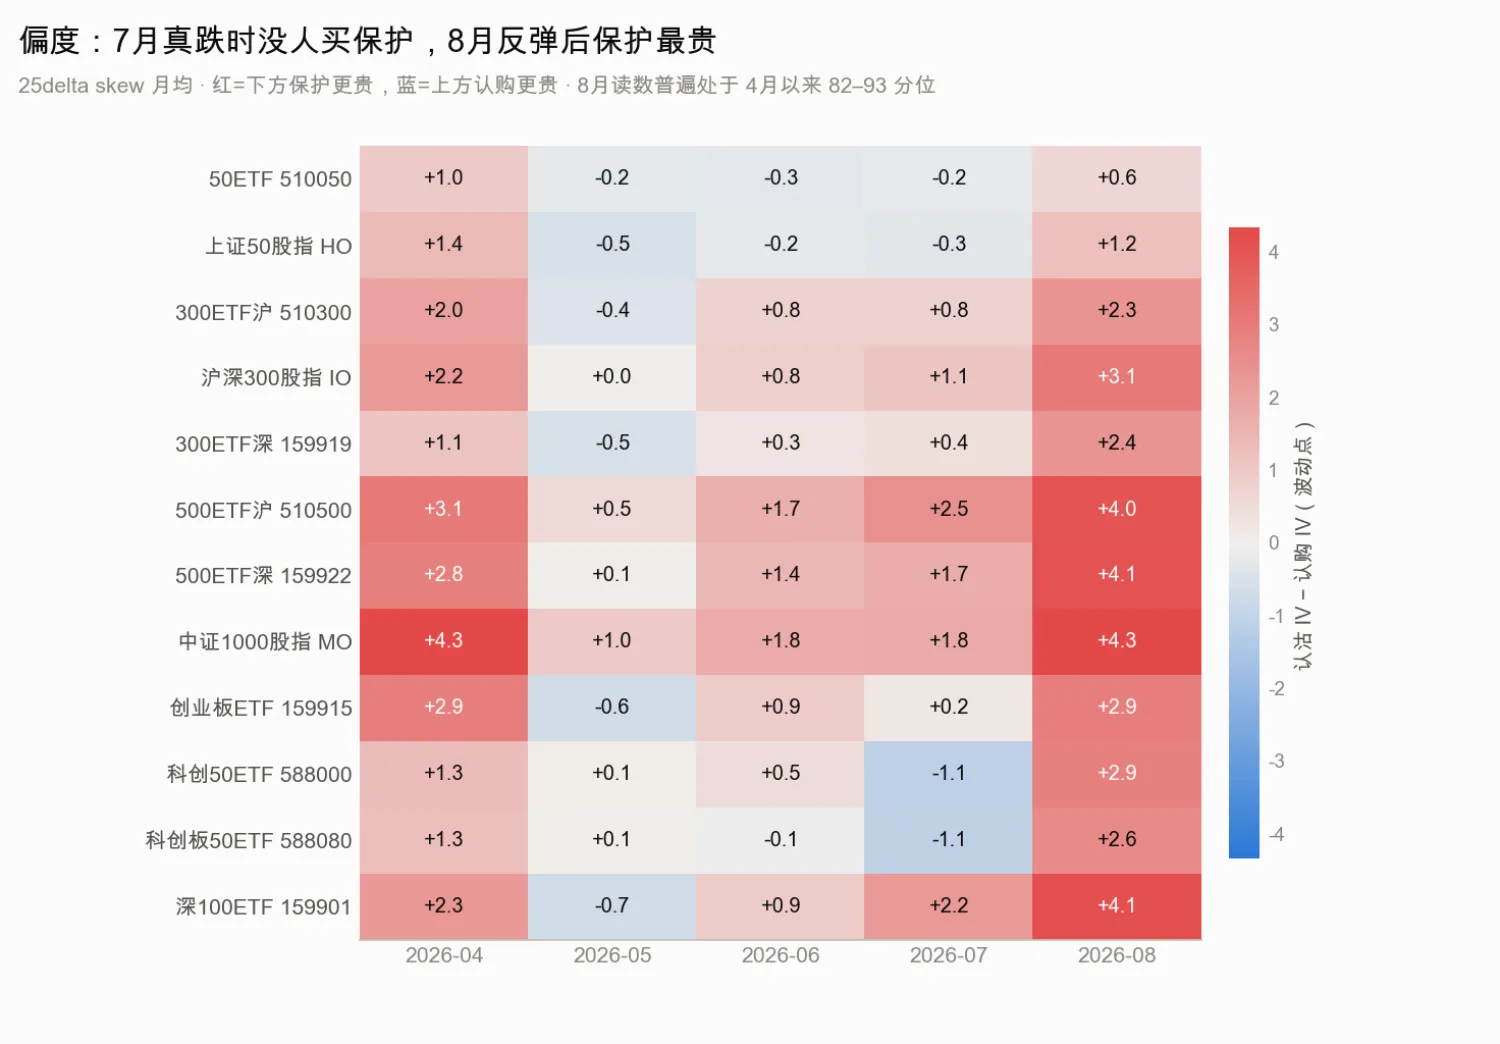
图 5 红=下方保护更贵,蓝=上方认购更贵。7月列几乎不红,8月列全红。
7月真正杀跌的时候偏度并没有走高,科创50 甚至倒挂为负(认购比认沽贵,资金在抢反弹);8月修复之后,各品种偏度齐刷刷升到 4月以来的 82–93 分位(500ETF 7.3 对区间均值 2.4、深100ETF 6.9 对 1.8)。当下的定价结构是「平值便宜、下方尾部贵」—— 市场是在反弹之后才开始买保护的。
偏度抬升与成交量 PCR 处于 3月以来低位(50ETF 0.68、300ETF 0.78、500ETF深 0.52)并不矛盾:买保护的量不大,但价被抬起来了。
06结构:持仓从大盘迁向科创与小盘
日均成交量(万张)与持仓量变化
| 日均成交 | 50ETF | 300ETF | 500ETF | 创业板ETF | 科创50ETF | MO | IO |
|---|---|---|---|---|---|---|---|
| 4月 | 72.8 | 89.2 | 150.4 | 171.8 | 137.4 | 24.9 | 8.9 |
| 6月 | 131.3 | 148.5 | 184.1 | 236.0 | 375.3 | 38.7 | 13.7 |
| 7月 | 117.6 | 121.0 | 195.0 | 258.2 | 352.1 | 46.6 | 14.7 |
| 8月 | 61.7 | 69.9 | 149.2 | 192.9 | 248.4 | 37.9 | 9.6 |
持仓量(4月初 → 8/28):科创50ETF +31%、深100ETF +28%、创业板ETF +19%、MO +17%;而 50ETF −12%、300ETF(沪)−15%、300ETF(深)−10%。科创50ETF 期权 6月一度达 375 万张/日,已是仅次于创业板ETF 的第二大 ETF 期权品种。8月成交较 7月全线回落 30–45%,与现货缩量同步。
07对照:波动脉冲没有传导到贴水
股指期货次季合约年化基差(%,负=贴水)
| 次季年化基差 | IH | IF | IC | IM |
|---|---|---|---|---|
| 4月 | −5.3 | −7.5 | −9.1 | −12.4 |
| 6月 | −4.8 | −7.5 | −9.3 | −11.8 |
| 7月 | −5.9 | −7.5 | −9.3 | −11.0 |
| 8月 | −5.7 | −7.2 | −9.7 | −10.7 |
7月现货杀跌 20%、隐波翻倍的整个过程里,次季年化贴水几乎纹丝不动,IM 8月还小幅收敛。波动率端的剧烈脉冲没有传导到期限 carry 端 —— 两者定价的是不同的东西:一个是未来一个月的路径,一个是持有到季度末的对价。用近月合约看会得到相反印象,那是交割临近导致的年化失真。
08这份读数的边界
哪些能用,哪些不能
- VRP 是单一区间样本(n=83,一轮主升+一次急杀),不是长期结论,也不构成任何买卖信号。
- ETF 期权的已实现波动用了对应指数而非 ETF 净值,存在微小 tracking 误差。
- 剩余期限 <7 天的近月已剔除;不剔除会得到假的低隐波读数。
- 分位数均为本区间内分位(4月以来),不是历史分位。
- 成交与持仓为交易所口径,不含做市商与终端持仓的方向信息 —— 「谁在买保护」无法从这里读出。