宏观桌面 · 发行潮与牛市见顶 · 美股 1965 → 2026 / A股 1994 → 2026
巨量 IPO 会终结牛市吗:美股、A 股与美联储加息周期的六十年对账
「大盘股一上市,牛市就到头」是 A 股流传最久的经验之一,2007 年 10 月中国石油申购前后见顶是它的标准案例。把美股六十年、A 股三十年的发行数据和行情、美联储加息周期逐月对齐之后,结论是:巨量 IPO 是牛市晚期的温度计,不是牛市的杀手。发行跟着行情走,涨了才发、跌了就停;真正终结牛市的通常是紧缩——美股看美联储加息,A 股看国内的紧缩与去杠杆。
方法 月度面板 · 发行热度用「相对过去 5~10 年的 z 值」去掉长期趋势 · 前瞻收益 = 未来 12 个月指数涨跌 · t 值用 Newey-West(12 阶)修正重叠窗口 · 牛市顶 = 收盘价回撤 ≥20% 的起点 · 加息周期 = 月均联邦基金利率谷→峰(幅度 ≥0.75pp)
数据 美股:Jay Ritter 美股 IPO 月度与年度统计(1960–2025)、Nasdaq IPO 日历(2026 年,与 Ritter 2024–25 逐月比对后拼接)、标普 500、FRED 联邦基金利率 · A 股:东方财富与新浪财经新股发行(2008 年前逐只、两源核对)、2008 年起新股发行统计、上证综指、沪深 300、上证 + 深证综指成交额;数据截至 2026-09
01先给结论
五条,按把握程度排序
巨量 IPO 与牛市见顶「经常同框」,但方向是行情带出发行,而不是发行压垮行情;它能告诉你行情处在后段,不能告诉你顶在哪一天。
发行跟着行情走(两个市场都成立)
A 股月度数据里,过去收益领先 IPO 募资(Granger p=0.008),反过来不显著;2004 年以来 6 次 IPO 停发全部发生在指数距 12 个月高点 −11%~−66% 之后。美股文献(Baker-Wurgler、Pastor-Veronesi)是同一个结论:公司趁估值高上市。
A 股:2005 年以后,发行越热,之后 12 个月越差
发行强度每高一个标准差,上证未来 12 个月收益约低 11 个百分点(t=−3.2,2005–2025);沪深 300 同样成立(t=−2.9)。但 1994–2004 年额度 / 审批制时期没有这个规律(t=−0.2)——那时发多少由行政额度决定,不是发行人择时。
美股:单看发行数量,什么也预测不了
近 12 个月 IPO 家数对标普未来 12 个月收益 t=−0.03;年度口径下募资额、首日市值、亏损公司占比也都不显著。1999 年的 IPO 家数(476 家)比 1996 年(677 家)还少——那次泡沫写在首日涨幅里(年均 71%),不写在家数里。
美股:「发行热 + 加息」才是坏组合
发行热且联储在加息的月份,之后 12 个月标普平均 −1.7%、上涨概率 40%;同样加息但发行不热时 +9.4%、81%。年度上,热度最高的年份里坏结果只出现在「第二年加息」的 1999 年(次年 −10%)和 2021 年(次年 −19%)。但独立样本只有约 7 段,只能当方向。
A 股的顶和美联储周期基本无关
上证 16 个 ≥20% 的顶里,只有 1994-09 和 2018-01 落在美联储加息期间。A 股的顶更多对应国内的加息或去杠杆:2007 年紧缩、2010 年加息、2015 年清理场外配资、2018 年资管新规。
02美股:六十年里的发行潮与加息周期
投机热度看首日涨幅;橙底是美联储加息周期
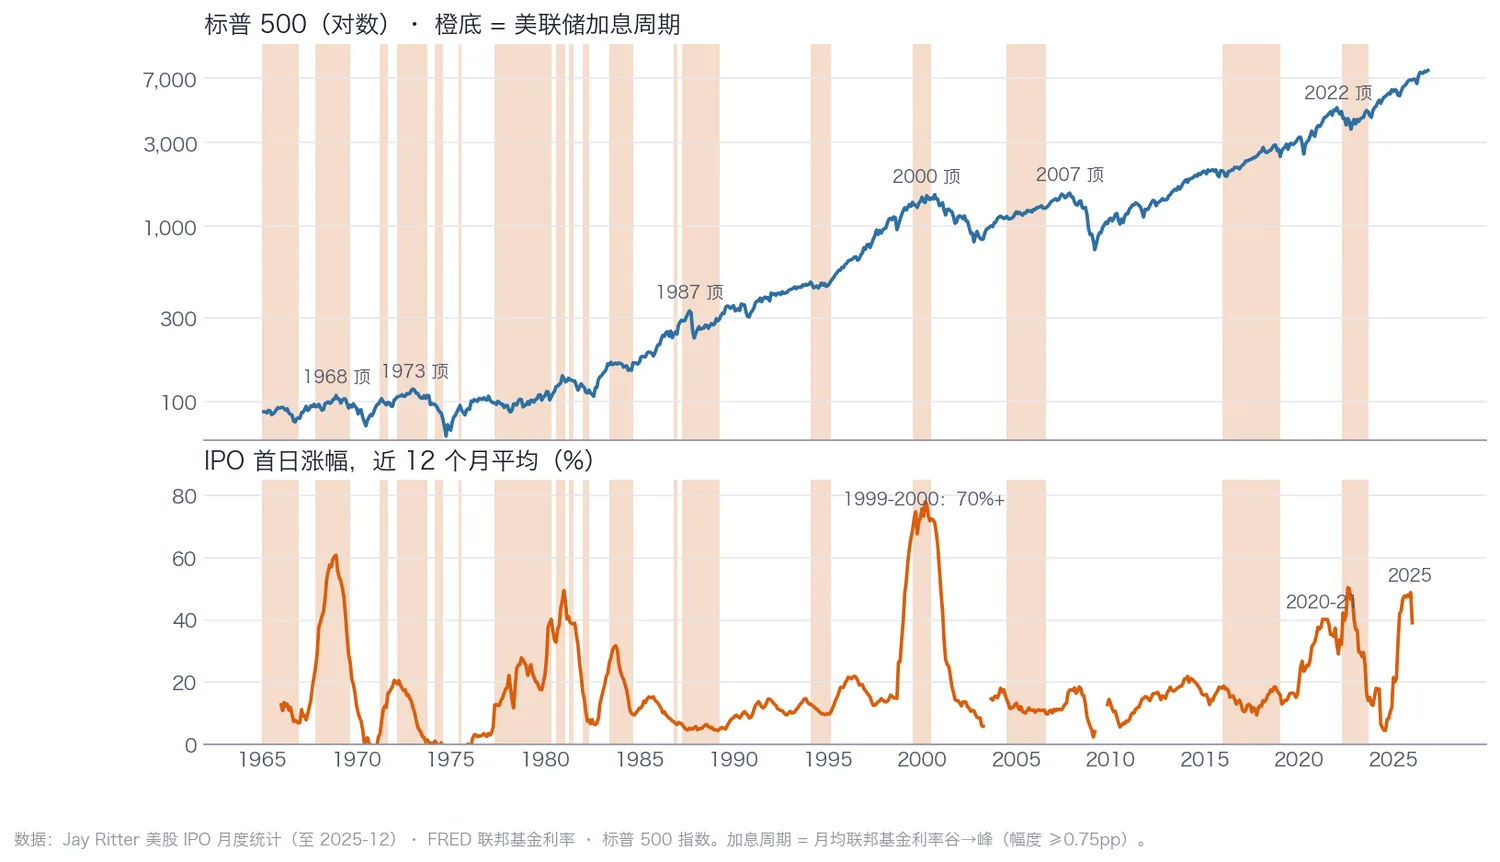
图 1 首日涨幅的几次大峰——1968–69、1980–81、1999–2000、2020–21——都落在牛市顶部附近,其中 1968、1980、2000 三次还叠着加息。2025 年这一峰(约 48%)目前还没有对应的大级别下跌。
| 联储状态 | 发行热度 | 月数 | 后 12 月标普 | 上涨概率 | 12 月内见顶概率 |
|---|---|---|---|---|---|
| 加息 | 热(前 20%) | 47 | −1.7% | 40% | 17% |
| 加息 | 不热 | 153 | +9.4% | 81% | 12% |
| 按兵不动 | 热 | 60 | +9.4% | 58% | 32% |
| 按兵不动 | 不热 | 275 | +10.5% | 82% | 12% |
| 降息 | 热 | 38 | +18.5% | 87% | 18% |
| 降息 | 不热 | 146 | +6.3% | 71% | 25% |
表中「热」= 近 12 个月 IPO 家数相对过去 10 年的 z 值处于前 20%,1965–2025 月度。若再加一个条件「首日涨幅也高于历史中位数」,加息那一格变成 −5.3%(26 个月)。「热 × 加息」的月份分布在 1969、1972–73、1981、1987(为负)与 1982、1984、2022(为正)——约 7 个独立时段,4 负 3 正,方向清楚但远谈不上规律。
| 美股牛市顶 | 相对加息周期 | 联邦基金利率 | 顶前 24 月发行热度峰 → 顶 |
|---|---|---|---|
| 1966-02 | 加息中 | 4.60% | 2 个月 |
| 1968-11 | 加息中 | 5.82% | 0 个月 |
| 1973-01 | 加息中 | 5.94% | 5 个月 |
| 1980-11 | 加息中 | 15.85% | 0 个月 |
| 1987-08 | 加息中 | 6.73% | 8 个月 |
| 2000-03 | 加息中 | 5.85% | 22 个月 |
| 2007-10 | 末次加息后 15 个月 | 4.76% | 2 个月 |
| 2020-02 | 降息后(疫情冲击) | 1.58% | 16 个月 |
| 2022-01 | 首次加息前 2 个月 | 0.08% | 10 个月 |
9 个真顶里 7 个落在加息周期中或首次加息前夕,例外是 2007(信贷危机)和 2020(疫情)。发行热度见峰到牛市见顶,间隔 0~22 个月,没有可用的节奏。
03美股:年度「质量」指标也不显著
1980–2025,当年指标对标普下一年收益,年度不重叠
| 当年指标(相对过去 10 年的 z) | 斜率 | t 值 | 相关 |
|---|---|---|---|
| 运营公司 IPO 家数 | +0.002 | +0.15 | +0.02 |
| 募资额 ÷ 指数水平 | −0.014 | −0.92 | −0.14 |
| 首日市值 ÷ 指数水平 | −0.026 | −1.34 | −0.21 |
| 首日涨幅 | −0.002 | −0.18 | −0.03 |
| 亏损公司占比 | −0.017 | −1.07 | −0.17 |
三项「质量」合成的热度最高的 10 年里,下一年多数是上涨的:1995 年次年 +20%、1996 年 +31%、2013 年 +11%、2020 年 +27%。坏结果集中在热度高、且下一年联储加息的 1999 和 2021 两年;只在「下一年加息」的 11 个年份里做回归,热度斜率 t=−1.68,仍未过显著性门槛。
04A 股:发行强度是晚期信号,但在额度制年代失灵
发行强度 = 近 12 个月 IPO 募资 ÷ 两市成交额,相对过去 5 年的 z 值
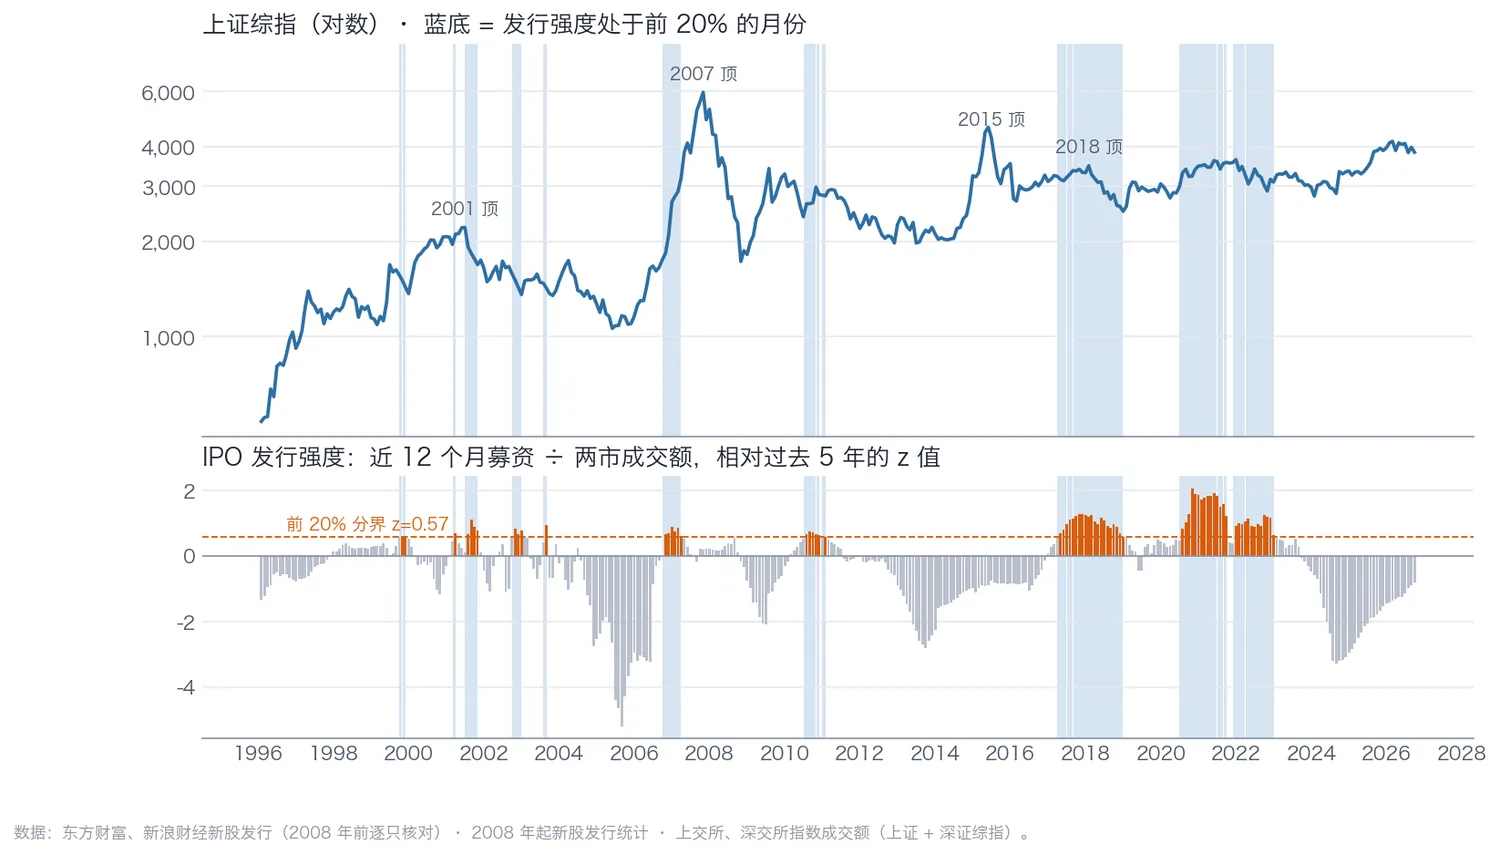
图 2 发行强度长期随成交额膨胀而下行(1990 年代约 20‰,现在不到 1‰),所以只看相对过去 5 年的位置。蓝底月份集中在 1999–2003 的零星几段、2006–07、2010、2017–18、2020–22。
| 样本 | 指数 | 每 1σ 对应的后 12 月收益 | t 值 | 月数 |
|---|---|---|---|---|
| 1994–2025 全样本 | 上证 | −9.2pp | −2.80 | 371 |
| 1994–2004 额度 / 审批制 | 上证 | −1.1pp | −0.21 | 122 |
| 2005–2025 | 上证 | −11.1pp | −3.23 | 249 |
| 2009–2025 | 沪深 300 | −7.0pp | −2.88 | 201 |
超大 IPO 落在哪里。2006 年以来募资额前 20 的 IPO,申购日在过去 250 日区间里的平均分位是 0.75,全样本是 0.53(置换检验 p=0.001)——几乎都发在行情高位。但它们之后 120 日的平均收益 +9.0%,与全样本 +6.7% 没有差别(p=0.66)。原因是落点在牛市的哪一段并不固定:
| 超大 IPO | 申购 | 募资(亿元) | 250 日区间分位 | 之后 120 日沪深 300 |
|---|---|---|---|---|
| 工商银行 | 2006-10 | 466 | 1.00 | +128% |
| 中国人寿 | 2006-12 | 283 | 1.00 | +94% |
| 中国平安 | 2007-02 | 389 | 0.94 | +90% |
| 交通银行 | 2007-04 | 252 | 1.00 | +62% |
| 建设银行 | 2007-09 | 581 | 1.00 | −29% |
| 中国神华 | 2007-09 | 666 | 0.99 | −31% |
| 中国石油 | 2007-10(顶后 10 天) | 668 | 0.89 | −36% |
| 中国太保 | 2007-12 | 300 | 0.78 | −41% |
| 农业银行 | 2010-07 | 685 | 0.04 | +22% |
| 国泰君安 | 2015-06(顶前 1 周) | 301 | 0.87 | −25% |
同一轮 2006–07 牛市里,前四只发在中段、之后还大涨;后四只发在顶部附近、之后大跌。「大盘股上市 = 见顶」只对了后一半。农业银行则是反例:发在牛市起点,区间分位只有 0.04。
05为什么美联储管不到 A 股的顶
发行热度 × 美联储状态,上证 1994–2025
| 联储状态 | 发行热度 | 月数 | 独立年份 | 后 12 月上证 | 上涨概率 |
|---|---|---|---|---|---|
| 加息 | 热 | 13 | 3 | +3.6% | 54% |
| 加息 | 不热 | 58 | 8 | +37.4% | 59% |
| 按兵不动 | 热 | 53 | 12 | +6.0% | 36% |
| 按兵不动 | 不热 | 197 | 25 | +6.1% | 54% |
| 降息 | 热 | 9 | 3 | −4.5% | 44% |
| 降息 | 不热 | 51 | 12 | +13.5% | 67% |
三种联储状态下,「热」的那一格都不比「不热」好,美联储这个维度本身不改变方向;而且 A 股发行热的月份大多落在美国零利率时期,两件事根本分不开。「加息 · 不热」那一格的 +37% 主要来自 2005–06 年股改行情(那两年的月份之后 12 个月平均 +48% 和 +160%),不代表美联储加息利好 A 股。
06现在的读数(2026 年 9 月)
两个市场处在相反的位置
| 指标 | 读数 | 历史位置 |
|---|---|---|
| 美联储 | 2026-09 启动新一轮加息,上限 3.75% → 4.00% | 加息周期第 1 个月 |
| 美股运营公司 IPO 募资(1–9 月) | 1,162 亿美元,其中 SpaceX 一家 750 亿 | 逼近 2021 年全年纪录 1,194 亿;剔除 SpaceX 约 410 亿 |
| 美股 IPO 亏损公司占比 | 约 73%(近似口径) | 与 2021 年(75%)相当 |
| 美股 IPO 首日涨幅(等权) | 18%;9 月转为 −2% | 低于 2025 年的 29%,明显降温 |
| A 股 IPO 发行强度 | 0.48‰,z=−0.81 | 低于近 5 年均值;7 月长鑫科技 666 亿上市后仍如此 |
| A 股本轮融资强度(2024-09 → 2026-06) | 2.1‰(含增发) | 2005 年以来 7 轮牛市中倒数第二 |
美股:发行规模大、联储刚开始加息,这是历史上偏差的组合;但投机热度——首日涨幅——已经在退,和 1999、2021 那种「首日翻倍」的状态不同。A 股:这一轮发行是被压着的,从发行端看不像是被 IPO 压垮的行情。这不是买卖信号,是告诉你该盯哪几个数。
07这份读数的边界
哪些能用,哪些不能
- 关键结论的独立样本都很少:美股「热 × 加息」约 7 段、年度「下一年加息」11 年,A 股 2005 年后约 20 个独立年。所有 t 值只当方向性参考。
- 「热」用样本内前 20% 分位划分,有轻微前视;加息周期用月均利率机械划分,1980 年代初的周期偏碎。
- A 股 1997 年以前的发行数据两个来源一致率只有 65%~100%,只能参考;2001 年部分发行含国有股存量发行,按毛额计。
- A 股增发数据从 2010 年底才有,2005–07、2008–09、2010 三轮的「融资强度」只含 IPO。
- 美股 2026 年数据由 Nasdaq IPO 日历拼接(与 Ritter 2024–25 逐月相关 0.98),亏损公司占比为近似口径,误差约 ±7pp;2026 年 SPAC 占发行家数过半,小盘低价发行几乎消失,家数口径的构成已经变了。
- 标普 500 为价格指数,不含股息。
- 全部为相关性而非因果;本文不含任何仓位、信号或买卖建议。